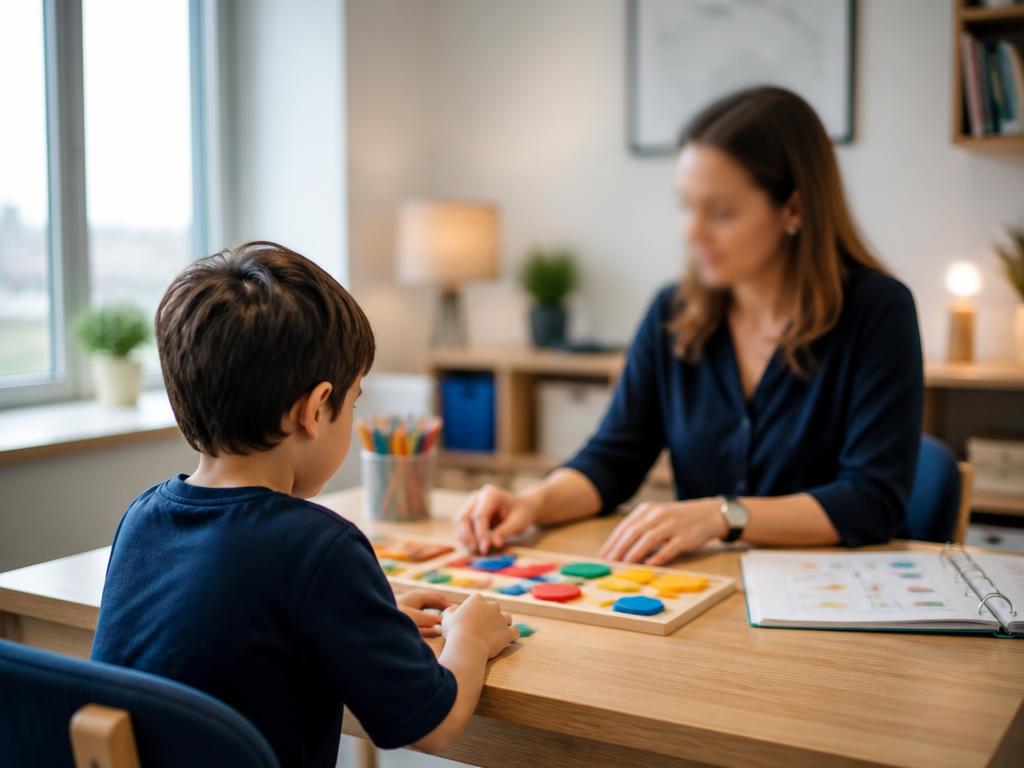
Terapias contínuas
ABA, fonoaudiologia, terapia ocupacional e psicologia somam custos mensais que não podem ser suspensos sem retrocesso no desenvolvimento.
Proteção para quem cuida
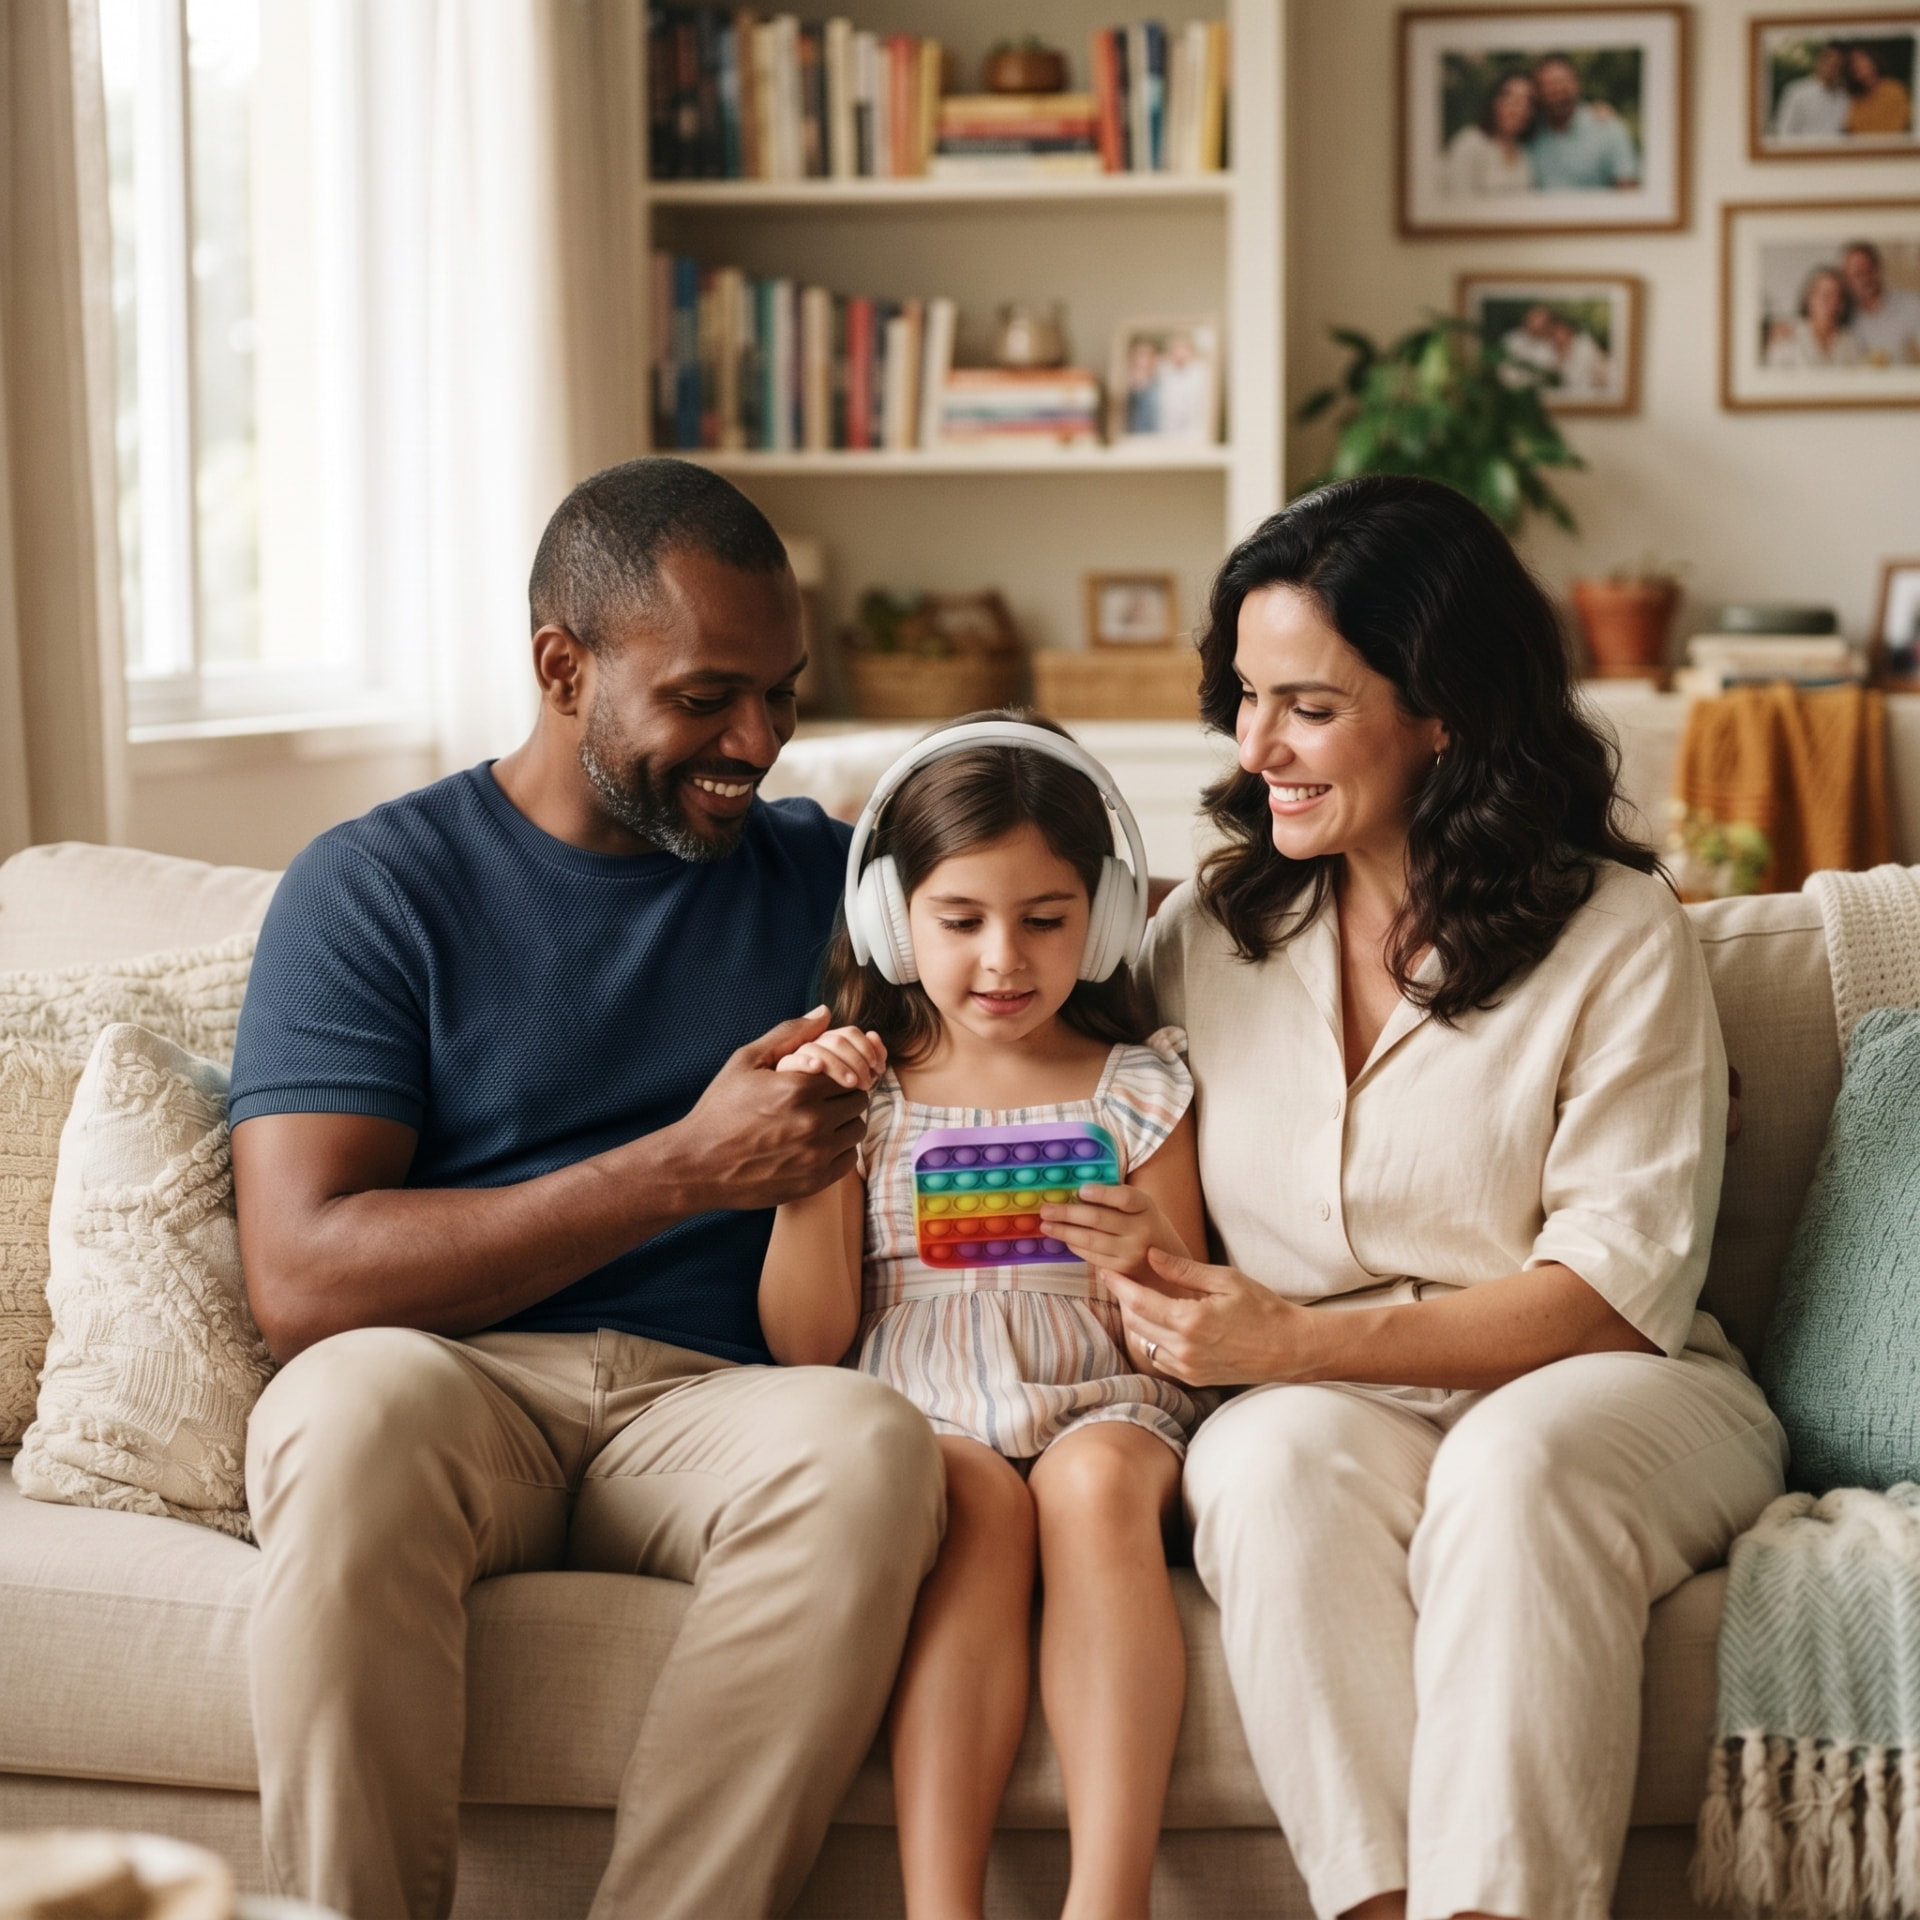
Proteção financeira estruturada para famílias com filhos atípicos — para que terapias, rotina e cuidados não parem se faltar quem sustenta tudo isso hoje.
“Enquanto eu estiver aqui, ele está bem. E depois?”
O problema da continuidade
“Eu não tenho medo de morrer. Eu tenho medo do que acontece com ele no dia seguinte.”
Quem cuida de um filho que precisa de cuidado contínuo constrói, ao longo de anos, uma estrutura delicada: os profissionais certos, uma rotina que dá segurança, um ambiente preparado para ele. E essa estrutura se sustenta sobre uma renda — quase sempre a de quem cuida.
Quando essa renda desaparece de repente, o impacto não é apenas financeiro. O que existe costuma estar imobilizado, o inventário pode se arrastar por anos, e a família se vê diante de decisões difíceis, em meio à dor, sobre quais cuidados interromper primeiro.
ABA, fonoaudiologia, terapia ocupacional e psicologia somam custos mensais que não podem ser suspensos sem retrocesso no desenvolvimento.
Consultas especializadas, medicação e exames periódicos exigem previsibilidade financeira por décadas, não por meses.
Acompanhante terapêutico, escola com suporte e apoio domiciliar dependem de um fluxo de caixa estável na ausência dos pais.
Moradia adaptada, rotina e ambiente previsível fazem parte do tratamento — e precisam ser sustentados no longo prazo.
Planejar não é pessimismo. É garantir que a rotina que você construiu continue existindo — com ou sem você presente.
Liquidez e sucessão
Valores de referência atualizados em setembro de 2026.
Muitas famílias acreditam que já estão protegidas porque têm bens, investimentos ou imóveis. Mas, quando a sucessão acontece sem planejamento, o patrimônio fica bloqueado até a conclusão do inventário — e os custos aparecem antes disso.
Em um patrimônio de R$ 1 milhão, os custos da sucessão podem somar de R$ 65 mil a R$ 110 mil, entre imposto estadual (ITCMD), emolumentos de cartório e honorários advocatícios. E o inventário pode levar de meses a anos, com os bens indisponíveis durante todo esse período.
Para uma família que sustenta terapias e acompanhamento contínuo, esse valor não é apenas um custo: é a diferença entre manter ou interromper um tratamento.
Total estimado
R$ 65 mil a R$ 110 mil
Aproximadamente 6,5% a 11% do patrimônio
Total estimado
R$ 130 mil a R$ 220 mil
Aproximadamente 6,5% a 11% do patrimônio
O capital de um seguro de vida é pago diretamente aos beneficiários, fora do inventário, com liquidez imediata.
Não é uma ferramenta para deixar de pagar imposto. É a garantia de que a família terá recursos disponíveis para atravessar esse período sem vender bens às pressas ou interromper a rotina de cuidado.
Liquidez imediata para atravessar o período de sucessão.
Valores ilustrativos, calculados com base em alíquotas e tabelas públicas de referência (atualizados em setembro de 2026). Os custos variam conforme o estado, a composição do patrimônio e a complexidade de cada caso. Este conteúdo tem caráter informativo e não constitui consultoria jurídica ou tributária.
Conceito estratégico
Transparência total
Não existe, tecnicamente, “seguro para autistas” ou “seguro para filhos atípicos”. Nenhuma seguradora comercializa um produto com esse nome. O que existe é seguro de vida e planejamento sucessório estruturados com o dependente atípico no centro da decisão: valor de capital, beneficiários, prazos e forma de pagamento pensados para a realidade dele — e essa é exatamente a diferenciação deste trabalho.
Dimensionamos o capital necessário para sustentar terapias, cuidadores e rotina pelo tempo que o dependente precisar — não apenas por alguns anos.
O capital de um seguro de vida é pago diretamente aos beneficiários, fora do inventário, o que evita anos de bloqueio patrimonial e disputas.
Definimos quem recebe, como o recurso é administrado e como isso conversa com curatela, testamento e o restante do planejamento familiar.
Método
Produtos e planos
Proteção específica
Seguro de Acidentes Pessoais
Uma proteção simples e acessível para imprevistos causados por acidente. Ideal para quem quer dar o primeiro passo na proteção da família ou complementar uma cobertura que já existe.
Sob consulta
Cobre eventos causados por acidente. Não cobre morte natural nem doença. Valores e condições conforme o perfil e a apólice.
Quero uma análise gratuitaProteção ampliada
Seguro de Vida com coberturas ampliadas
Toda a proteção do Seguro de Vida, com coberturas adicionais para os imprevistos que mais impactam a rotina de uma família — inclusive o diagnóstico de uma doença grave.
Sob consulta
Coberturas e valores conforme o plano e a análise da seguradora. Condições detalhadas na apólice.
Quero minha análise gratuitaProteção com devolução
Seguro de Vida Resgatável
Proteção por morte com acúmulo de reserva financeira: se você sobreviver ao prazo contratado — ou precisar do valor antes — recebe parte ou total do que acumulou. É a opção para quem quer proteger a família sem “perder” o valor pago.
Sob consulta
Resgate e capital dependem do plano, do prazo e das condições da apólice. Não é investimento: é proteção com devolução.
Quero minha análise gratuitaValores definidos por cada seguradora conforme idade, capital e perfil de cobertura. Todos os produtos são regulados pela SUSEP e o valor final é definido na análise gratuita, sem compromisso.
Sobre Danilo
Danilo Tunes atua há mais de 20 anos com Seguros e estruturação de proteção financeira — e dedica este trabalho a um público específico: famílias que cuidam de dependentes atípicos. O foco é um só: garantir que a rotina de cuidado construída com tanto esforço tenha lastro financeiro para continuar.
Cada análise começa com uma conversa sobre a criança, a rotina e o que a família mais teme. Só então entram números, coberturas e comparações — sempre com o que existe de fato no mercado regulado, sem prometer produtos que não existem.
O ponto de partida é a rotina da família — o produto vem depois, se fizer sentido.
Apólice explicada em português, sem letras miúdas escondidas nem promessas fora do contrato.
Somente seguradoras e produtos regulados pela SUSEP, com comparação transparente.
Conteúdo e perspectivas
Para quem faz sentido
Famílias com filho autista, com síndrome de Down, paralisia cerebral ou outra deficiência que exija cuidado contínuo.
Pais que sustentam terapias e acompanhamento com a própria renda e não sabem o que acontece se essa renda parar.
Famílias que já possuem seguro de vida, mas nunca revisaram se o capital e os beneficiários fazem sentido no caso de um dependente atípico.
Casais que querem organizar beneficiários, curatela e sucessão de forma coordenada, e não em documentos soltos.
Quem tem patrimônio imobilizado e precisa de liquidez imediata para a família em caso de ausência.
Material educativo
Proteção para Quem Cuida
Guia prático sobre continuidade financeira do cuidado, beneficiários e liquidez sem inventário.
Receba o guia
Deixe seu nome e WhatsApp e enviamos o material assim que estiver disponível, junto com a explicação de como aplicar cada ponto na sua realidade.
Análise gratuita
Preencha os campos abaixo. Ao enviar, o resumo abre no WhatsApp para que Danilo atenda você pessoalmente.